Distinguez trois montants dès le départ
Chiffre d’affaires de la boutique : les achats des clients
Le chiffre d’affaires de la boutique correspond aux ventes d’aliments, de boissons et d’articles pratiques dans le hall. C’est le montant concerné par une prévision de ventes du commerce. Il ne représente pas automatiquement le revenu du propriétaire de l’hôtel. Comparez la même période et la même base de chiffre d’affaires pour obtenir des données comparables.
Revenu de l’hôtel : votre part convenue
Votre hôtel reçoit un pourcentage convenu des ventes. Le montant résulte de la base de chiffre d’affaires retenue multipliée par ce pourcentage. Demandez une définition claire de cette base, des éventuels ajustements de ventes et des modalités de règlement dans la proposition. Vous pourrez ainsi traduire les ventes prévues en revenu pour votre hôtel.
Contribution au résultat de l’établissement
Évaluez ensuite les coûts qui reviennent à l’hôtel, comme l’électricité et les éventuels travaux propres au site. Examinez aussi l’effet sur les points de vente existants. Un apport de fonds propres est un choix de financement distinct : comparez les flux récurrents et les fonds mobilisés au départ. La totalité du chiffre d’affaires de la boutique ne constitue donc pas votre bénéfice net.
Ce guide porte sur la décision financière. Pour les formats et l’aménagement, consultez le guide des micro-marchés hôteliers, d’une petite supérette à une boutique d’hôtel plus complète.
Quelles données hôtelières déterminent le potentiel ?
- Chambres et occupation : le nombre de chambres indique la capacité, l’occupation reflète les séjours effectifs.
- Clients par chambre et durée du séjour : une chambre occupée ne correspond ni à un seul client ni à un seul achat.
- Clientèle et motif du voyage : voyageurs d’affaires, familles et longs séjours peuvent avoir des besoins et occasions d’achat différents.
- Moments d’achat : arrivée tardive, départ avant le petit-déjeuner, achat rapide entre deux activités ou produit pour le trajet.
- Nombre d’achats et dépense par achat : davantage de visiteurs ne signifie pas automatiquement davantage d’acheteurs ou un panier supérieur.
- Visibilité et assortiment : parcours, disponibilité des produits et prix compréhensibles influencent l’utilité de la boutique.
Deux hôtels comptant autant de chambres peuvent donc avoir des potentiels différents. Utilisez vos propres données d’occupation sur des périodes adaptées et décrivez quels clients passent réellement devant la boutique. Clients récurrents, chambres occupées et transactions ne sont pas des quantités interchangeables.
Une boutique de hall peut notamment servir le grab & go et les achats au départ. Précisez le besoin que le petit-déjeuner, le bar, le restaurant ou le minibar ne couvrent pas encore, plutôt que de retenir seulement une attente générale de croissance.
Quelles ventes sont réellement additionnelles ?
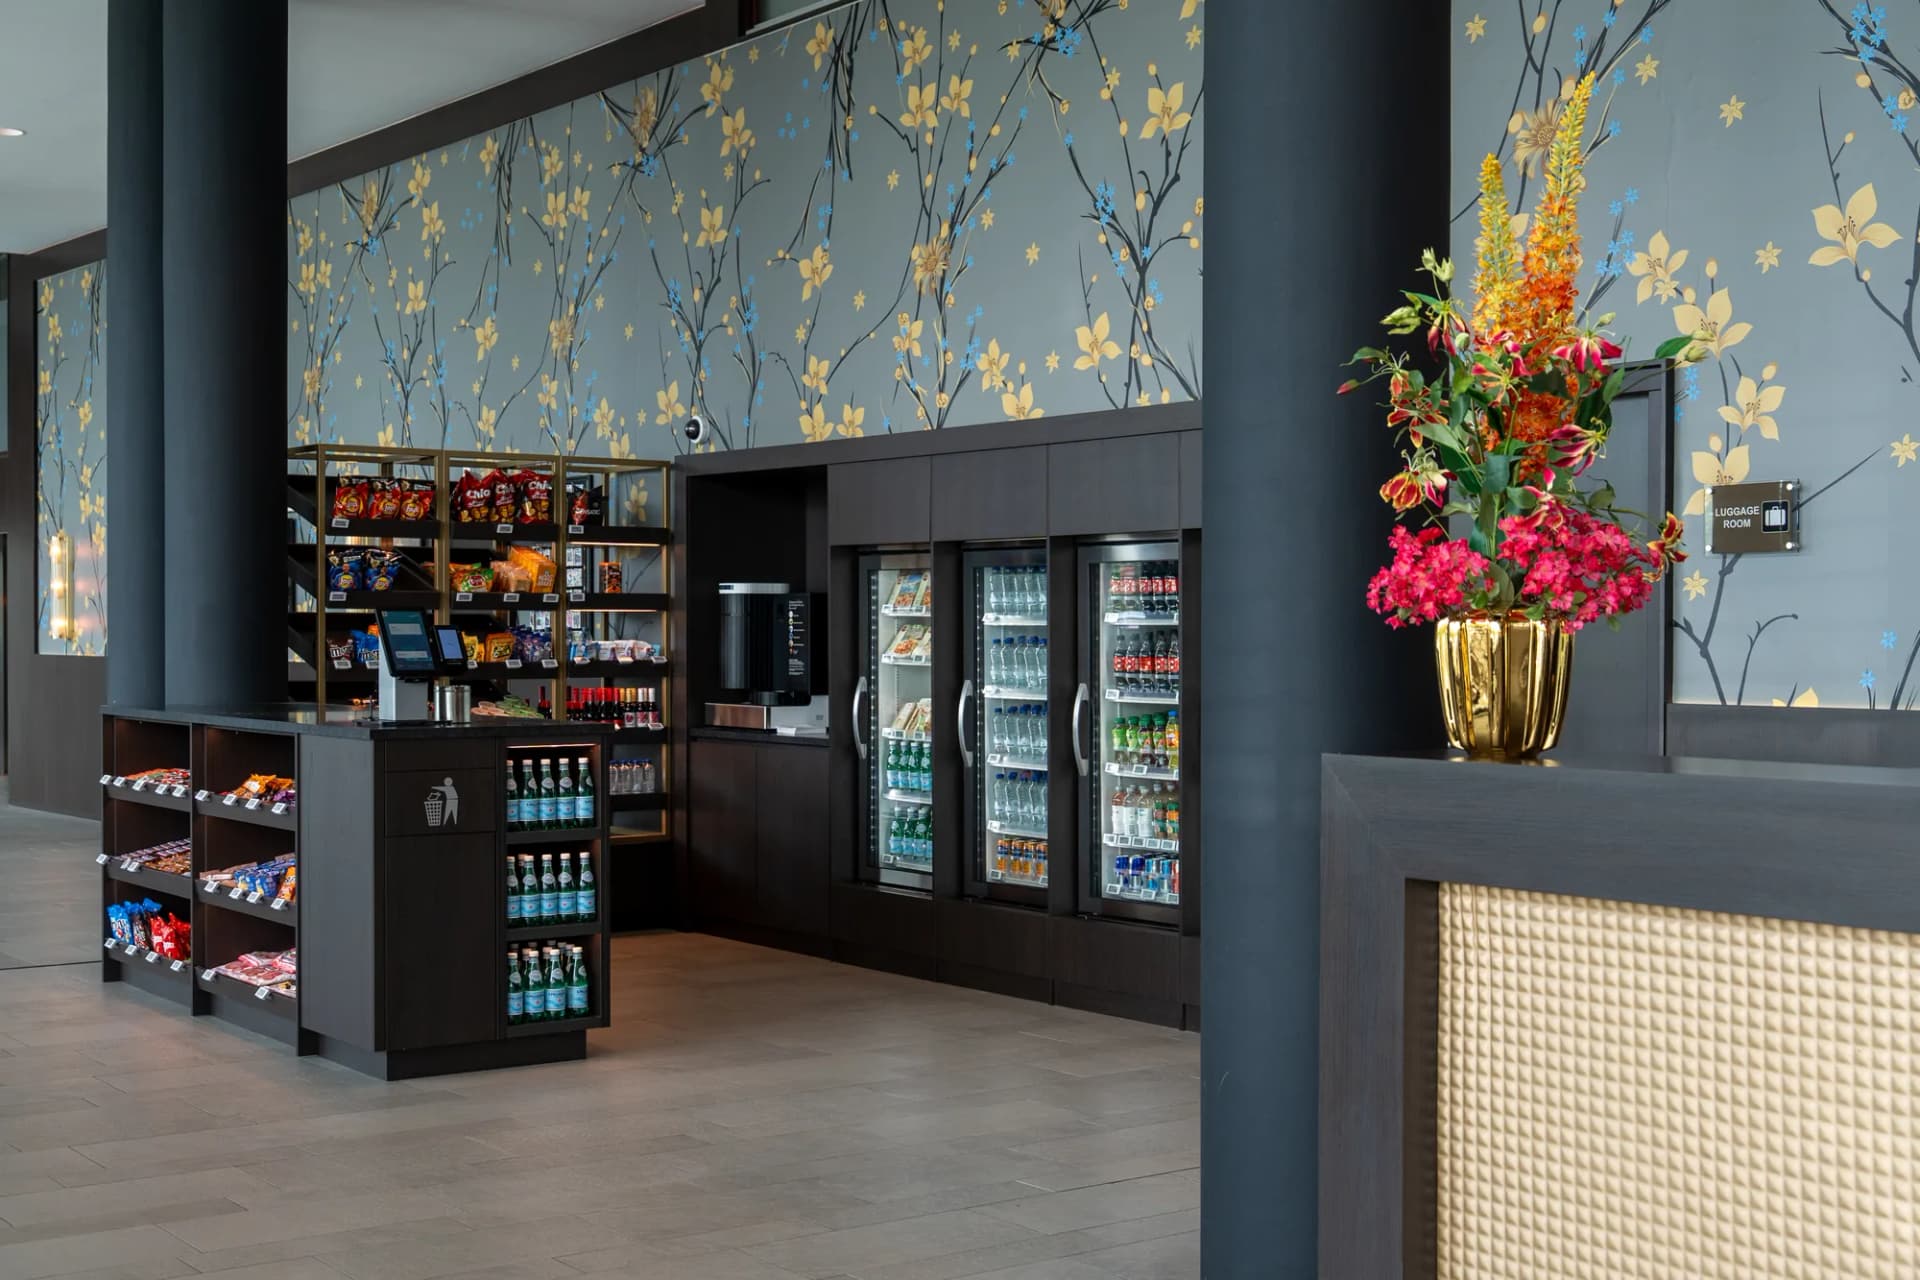
De nouvelles catégories et d’autres horaires peuvent répondre à une demande auparavant satisfaite hors de l’hôtel. Par exemple : un snack tardif, une boisson pour le trajet, du dentifrice, une brosse à dents, un chargeur ou des préservatifs. Une supérette de hall peut compléter la restauration et les besoins pratiques du voyage. La sélection précise est adaptée à vos clients.
Un achat déplacé du bar ou du minibar vers la boutique n’est pas une demande entièrement nouvelle. Évaluez donc le revenu partagé avec l’évolution de la contribution des points de vente existants. Comparez occupation, clientèle et saisons similaires. Mettre une semaine événementielle chargée face à un mois calme renseigne peu sur l’effet de la boutique elle-même.
Évaluer les revenus additionnels après l’ouverture
- Avant l’ouverture, recensez les besoins non couverts et les performances du bar, du restaurant, des minibars et du room service.
- Analysez les ventes de la boutique par horaire et catégorie. Séparez restauration et articles de voyage ou d’hygiène complémentaires.
- Comparez aussi par chambre occupée ou nuitée client, pour ne pas attribuer automatiquement une hausse d’occupation à la boutique.
- Tenez compte de la saison, de la clientèle, des événements, des prix et des horaires. Si possible, comparez également avec un hôtel similaire sans nouvelle boutique.
- Évaluez le revenu total : la part des ventes de la boutique et l’évolution des autres points de vente. Mesurez séparément les tâches internes supprimées.
- Examinez disponibilité, retours clients et assortiment avec Selecta pour développer la demande complémentaire et maximiser les ventes.
Mesurez le temps libéré séparément des ventes de la boutique. Disposer de plus de temps pour l’accueil est utile, mais ne constitue une économie financière que si vos propres coûts changent de façon démontrable.
Quels coûts d’exploitation sont inclus ?
Selecta assure le réassort standard, les contrôles quotidiens, le nettoyage, la maintenance et l’optimisation de l’assortiment dans le modèle de partage des revenus. L’hôtel ne reçoit pas de facture séparée pour ce service standard. Il fournit l’espace et l’électricité ; évaluez séparément tout financement et les travaux propres au site.
Le guide de la gestion quotidienne d’une boutique d’hôtel sans personnel supplémentaire explique les visites des équipes Selecta sept jours sur sept, plus souvent si nécessaire, et le rôle qui reste à votre équipe.
L’hôtel fournit l’espace et l’électricité et reçoit son pourcentage convenu des ventes. Les demandes particulières et éventuelles adaptations du site sont discutées séparément. Découvrez le fonctionnement de Selecta pour comprendre l’adaptation de la proposition au lieu et au concept hôtelier.
Financement : aucun apport de fonds propres requis
Aucun apport de fonds propres n’est requis pour l’installation. Selecta peut élaborer des financements flexibles adaptés au client, à la boutique souhaitée et au potentiel commercial. Un apport volontaire peut permettre des conditions plus favorables, comme une part de chiffre d’affaires supérieure et/ou un contrat plus court.
Comparez les propositions avec les mêmes hypothèses. Présentez ensemble ventes prévues, pourcentage de l’hôtel, éventuels paiements de financement, apport et durée du contrat. Un pourcentage supérieur ne s’évalue pas indépendamment de l’investissement nécessaire pour l’obtenir. Comparez les flux sur une durée similaire et regardez ce qui correspond à votre hôtel et aux capitaux disponibles.
Séparez clairement service standard de la boutique, financement éventuel et travaux propres au site. Vous évitez ainsi de confondre l’exploitation quotidienne incluse avec un montage de financement choisi. Les conditions précises figurent dans la proposition de votre hôtel ; il n’existe pas de pourcentage universel ni de délai fixe de retour sur investissement pour chaque site.
Comment utiliser le calculateur de revenus
Le calculateur de revenus utilise chambres, occupation estimée et type de localisation pour une première indication fondée sur les données de référence Selecta. Le montant affiché est un chiffre d’affaires brut annuel indicatif de la boutique. Ce n’est ni un versement garanti à l’hôtel ni un calcul de bénéfice net.
Utilisez le résultat pour engager la discussion sur le site précis. Demandez que la proposition explique la prise en compte de la clientèle, de l’assortiment, de la restauration existante et du partage convenu. Sollicitez un scénario plus prudent, un scénario attendu et un scénario plus favorable, avec leurs hypothèses visibles. Cela éclaire mieux la décision qu’un montant traité comme un résultat annuel certain.
Les ventes de la boutique et le revenu de l’hôtel doivent rester identifiables dans les scénarios. Étudiez aussi une demande différente des attentes. Si les ventes baissent, le pourcentage convenu s’applique à une base plus faible ; un pourcentage seul ne garantit donc pas un montant fixe.
Que signifie jusqu’à 10× plus de ventes que les distributeurs ?
Un Lobby Market peut générer jusqu’à 10× plus de chiffre d’affaires que des distributeurs automatiques traditionnels de boissons et d’aliments. La comparaison porte sur les ventes de la boutique et celles de ces distributeurs. Elle ne signifie pas que les revenus totaux ou le bénéfice de l’hôtel sont multipliés par dix, ni que chaque hôtel bénéficie d’un facteur fixe.
Examinez les ventes actuelles de vos distributeurs sur une période comparable et à un taux d’occupation comparable. Tenez compte des différences d’emplacement et d’assortiment. Le comparatif entre boutique de hall et distributeurs explique les différences d’offre et d’expérience d’achat. Reliez ensuite la croissance potentielle au partage convenu pour évaluer son intérêt pour votre hôtel.
Checklist pour une proposition financière étayée
- Rassemblez chambres, occupation, clientèle, durée des séjours et habitudes d’arrivée et de départ.
- Décrivez l’offre actuelle et les résultats des points de restauration et distributeurs concernés.
- Demandez des scénarios de ventes argumentés, sur la même période et avec des hypothèses explicites.
- Faites apparaître séparément base de chiffre d’affaires, pourcentage hôtelier et règlement.
- Confirmez le service quotidien Selecta inclus et isolez électricité, éventuels coûts du site et financement.
- Comparez une proposition sans fonds propres à un apport volontaire, avec la part de ventes et la durée du contrat.
- Définissez le suivi après ouverture : ventes, revenu de l’hôtel, disponibilité des produits et évolution des points de vente existants.
Vous comparez plusieurs solutions ? Le guide pour choisir une boutique d’hôtel sans personnel de vente relie conditions financières, aménagement, expérience client et modèle de service concret.
Questions fréquentes sur les revenus du hall d’hôtel
Les ventes de la boutique sont-elles le revenu de l’hôtel ?
Non. Elles correspondent aux achats dans la boutique. L’hôtel reçoit le pourcentage convenu de la base retenue. Pour son résultat, il faut aussi considérer ses propres coûts et l’effet sur les points de vente existants.
Que montre le calculateur de revenus ?
Une première indication du chiffre d’affaires brut annuel de la boutique, selon chambres, occupation estimée, localisation et données de référence Selecta. Ce n’est pas un versement garanti. La part de l’hôtel est détaillée dans la proposition.
Quel pourcentage revient à mon hôtel ?
Il est adapté à votre hôtel et à la proposition. Profil, financement et choix contractuels interviennent. Un apport de fonds propres peut permettre une part supérieure et/ou un contrat plus court.
L’hôtel paie-t-il séparément le remplissage et le nettoyage quotidiens ?
Non. L’exploitation courante relève du modèle de partage du chiffre d’affaires Selecta. Ses propres équipes passent chaque jour, sept jours sur sept, et davantage si nécessaire. Selecta assure réapprovisionnement, contrôles, nettoyage, maintenance et optimisation de l’assortiment.
L’hôtel doit-il investir des fonds propres ?
Non, aucun apport n’est requis. Selecta peut étudier un financement flexible adapté. L’hôtel fournit espace et électricité ; les éventuels travaux propres au site et un apport volontaire sont discutés séparément.
Toutes les ventes sont-elles des revenus hôteliers supplémentaires ?
Pas automatiquement. De nouveaux moments et catégories peuvent ajouter de la demande ; un achat déplacé du bar ou du minibar représente en partie un transfert. Évaluez ensemble revenu de l’hôtel et points de vente existants sur des périodes comparables.
10× plus de ventes signifie-t-il 10× plus de bénéfice ?
Non. La comparaison potentielle jusqu’à 10× concerne le chiffre d’affaires face aux distributeurs traditionnels de boissons et d’aliments. Le revenu hôtelier dépend de la part convenue ; le résultat dépend aussi des coûts propres et des activités existantes.